
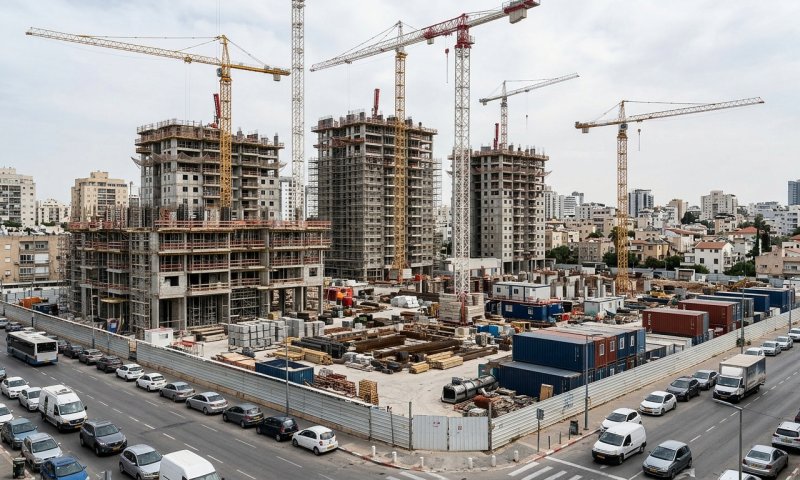
ניתוח חדש של נתוני הלשכה המרכזית לסטטיסטיקה חושף תמונה מדאיגה בכמה מערי ישראל: אלפי דירות חדשות עומדות למכירה שנים ארוכות בלי קונים, כאשר ביהוד-מונוסון יידרשו ליזמים יותר מ13 שנים כדי לממש את כל המלאי הקיים בקצב המכירות הנוכחי.
ביהוד-מונוסון ממתינות לקונים כ1,670 דירות חדשות. בחצי הראשון של השנה נמכרו בעיר רק 63 דירות בשוק החופשי, כלומר כעשר דירות בחודש בממוצע. בקצב הזה, מכירת כל הדירות הקיימות תימשך יותר מעשור ושלוש שנים, נתון שמציב את העיר בראש טבלת ערי עודף ההיצע בארץ.
אחרי יהוד-מונוסון מגיעות לוד ובאר יעקב, שבהן המלאי מספיק לכמעט עשר שנים של מכירות. בלוד עומדות למכירה כ3,000 דירות חדשות, היקף שעולה על המלאי המשולב של ראשון לציון וחולון יחד. בעיר נמכרו פחות מ-150 דירות בשלושה חודשים, קצב שנחשב נמוך מאוד ביחס לכמות הדירות שעדיין עומדות לרכישה.
גם קריית גת נמצאת בבעיה דומה, עם כ2,930 דירות חדשות לא מכורות ומלאי שמספיק לכשש וחצי שנים. עם זאת, רוב הדירות שנמכרו בעיר נמכרו במסגרת תוכנית מחיר למשתכן, כך שהתמונה בשוק החופשי קשה עוד יותר ממה שהמספרים הכלליים מראים.
ירושלים ותל אביב מחזיקות את המלאי הגדול ביותר במספרים מוחלטים, עם כ10,249 דירות בירושלים וכ9,820 דירות בתל אביב. אבל הסיפור שונה מאוד בין שתי הערים. בתל אביב נמכרות בממוצע כ-350 דירות חדשות בחודש, כך שהמלאי שם מספיק לפחות משנתיים וחצי בלבד. בירושלים, לעומת זאת, קצב המכירות ירד לכ-156 דירות בחודש, והמלאי בעיר מספיק כעת לכחמש וחצי שנים, נתון שעשוי להדאיג את היזמים הפועלים בבירה.
גם בבית שמש ובבת ים המלאי מספיק לכחמש שנים בממוצע. בבית שמש מדובר בעיר עם ביקוש חרדי גדול, אך רמות המחירים הגבוהות אליהן הגיעה העיר מקשות על זוגות צעירים רבים לרכוש דירה. בבת ים נבנו בשנים האחרונות פרויקטים רבים לאורך רצועת החוף ובמסגרת התחדשות עירונית, על בסיס הערכות אופטימיות מסוף העשור הקודם לגבי זינוק בביקוש, שלא התממש במלואו.
בצד השני של התמונה נמצאת אשקלון, שם עמדו למכירה כ-1,420 דירות חדשות ונמכרות בממוצע כ-118 דירות בחודש בשוק החופשי, כך שהמלאי מספיק לשנה בלבד. אחריה ברשימה נתיבות עם כ-1.2 שנות מלאי, חיפה עם כ-1.4 שנים ורחובות עם כ-1.7 שנים. בערים האלה ליזמים נשאר כוח מיקוח גבוה יותר מול הקונים, בניגוד לערים עם עודף היצע משמעותי, שם כבר נרשמות ירידות מחירים.
הפערים הגדולים בין הערים נובעים בין היתר מהפשרה רחבה של קרקע חקלאית, אישור מואץ של תוכניות באמצעות הוועדה לתכנון מתחמים מועדפים לדיור, שיווקים אינטנסיביים של רשות מקרקעי ישראל והשתתפות נרחבת בתוכניות דיור בהנחה ומחיר למשתכן. תוכניות אלה תוכננו עבור שוק של השנים 2021-2022, כשהביקוש נראה כמעט בלתי מוגבל, אך מאז ההאטה שהחלה בשנת 2023, עם עליית הריבית ופרוץ המלחמה, קונים רבים יצאו מהשוק והמלאי נותר בידי היזמים.
ברמה הארצית מדובר בכ86 אלף דירות חדשות שממתינות לקונים, כאשר יותר מ-55% מהן מרוכזות במחוזות המרכז ותל אביב. עבור היזמים מדובר בתקופה ממושכת של החזקת מלאי ומימון בנקאי יקר, ולכן רבים מהם ממשיכים להציע הנחות, מבצעי מימון ופריסות תשלומים נוחות. לקונים, בעיקר בערים עם עודף גדול, הנתונים עשויים לשמש קלף משמעותי במשא ומתן על המחיר.
עוד מהדיווחים
מבצעי מימון כמו 20/80 והלוואות בלון הפכו לכלי המכירה המרכזי של היזמים, ובנק ישראל קבע הוראת שעה שמגבילה אותם עד סוף 2026. רשות ניירות ערך דורשת מחברות יזמיות לפרט בתשקיפים כמה דירות נמכרו במבצעי מימון, כמה עולות ההטבות וכמה עסקאות בוטלו. לפי נתוני משרד האוצר, בקיץ כ-46% מהדירות החדשות שנמכרו היו במסגרת תוכניות ממשלתיות כמו דירה בהנחה, לעומת כ-40% קודם לכן.
למה זה חשוב
לקונים בערים עם עודף היצע גדול, כמו יהוד-מונוסון, לוד ובאר יעקב, המצב מתורגם לכוח מיקוח מול יזמים שנאלצים להציע הנחות, מבצעי מימון ופריסות תשלומים נוחות. מי שמתכנן לרכוש דירה חדשה יכול לנצל את הפערים בין הערים כדי למקסם את ההטבה שיקבל, בעוד שבערים כמו אשקלון וחיפה שבהן המלאי מצומצם היזמים עדיין שולטים במחיר.
הפער בין הערים צפוי להעמיק בחודשים הקרובים, כאשר ביזמים הפועלים בערים עם מלאי עצום, כמו לוד ויהוד-מונוסון, יתקשו להחזיק במחירי המחירון לאורך זמן, בעוד שבערים עם מלאי מצומצם יותר הלחץ על המחירים צפוי להישאר נמוך יותר.
נתוני הלמ"ס חושפים פערים עצומים בין ערי ישראל בהיקף הדירות החדשות שטרם נמכרו ובזמן הנדרש למימוש המלאי הקיים.
תגובות
רגע, שקט פה מדי
דעתך חשובה - תהיו הראשונים להגיב על הכתבה